
משכנתא שנלקחה לפני מספר שנים עשויה להיות יקרה משמעותית ביחס לתנאי השוק של היום. מחזור משכנתא הוא תהליך שבו מחליפים את ההלוואה הקיימת בהלוואה חדשה בתנאים טובים יותר – ריבית נמוכה יותר, מסלול מותאם, או החזר חודשי קטן יותר. עבור רבים, זהו הצעד הפיננסי הבודד שמניב את החיסכון הגדול ביותר לאורך שנים. אם לקחתם משכנתא לפני כמה שנים, ייתכן שהתנאים שלכם כבר לא מתאימים לשוק של 2026, ושווה בהחלט לבדוק את הנושא לעומק.
יש הרבה סיבות שנכון לבדוק מחזור משכנתא . הסיבה הראשונה היא כשהריביות בשוק שניתן היום לקבל ירדו ביחס לריבית שיש לכם במשכנתא – זה לא חייב לנבוע מכך שהריבית במשק ירדה … יכול להיות שקלחתם את המשכנתא שיעור המימון ביחס לשווי הנכס היה גבוה והיום כשהשווי עלה או שהמשכנתא ירדה שיעור המימון נמוך יותר. זה יכול להשפיע באופן משמעותי על התמחור של המשכנתא! יכול להיות גם שיש לכם שינויים בהכנסות לטובה או לרעה -דבר שמשפיע על היכולת שלכם והצורך להגדיל את ההחזר או להקטין אותו …
- החלפת משכנתא קיימת בהלוואה חדשה בתנאים טובים יותר – ריבית, מסלול או החזר חודשי.
- ניתן לבצע את התהליך בכל בנק, לא בהכרח בבנק המקורי, ואין הגבלה על מספר הפעמים.
- ההחזר החודשי המומלץ הוא עד שליש מההכנסה הפנויה לאחר ניכוי כל ההוצאות.
מחזור משכנתא – מתי כדאי לבדוק אם המשכנתא שלכם עדיין מתאימה?
לא כל משכנתא מצריכה שינוי, אבל ישנם מצבים שבהם הבדיקה היא כמעט חובה. ירידה משמעותית בריביות בשוק היא הסיבה הנפוצה ביותר – כאשר הריבית הממוצעת בשוק יורדת, ייתכן שניתן לקבל תנאים טובים יותר ממה שקיבלתם בעת לקיחת ההלוואה המקורית. מצב שני הוא שינוי בהכנסה – אם השתפרה הכנסתכם, תוכלו להגדיל את ההחזר החודשי ולקצר את תקופת ההלוואה, ובכך לחסוך בריבית לאורך השנים.
שינוי במצב המשפחתי הוא גורם נוסף שמצדיק בחינה מחדש. גירושין, ירושה, הולדת ילד נוסף, או אפילו שינוי ביחס בין הוצאות לרווח – כל אלה משנים את המשוואה הפיננסית ויכולים להפוך מסלול שהיה מתאים למסלול שמכביד. רצוי ומומלץ כי החזרי המשכנתא החודשיים לא יעלו על שליש מתוך ההכנסה הפנויה, כלומר לאחר ניכוי כלל ההוצאות. אם אתם מעל הסף הזה – כנראה שהגיע הזמן לבחון חלופות.
גם שינוי בסוג המסלול יכול להיות מניע לגיטימי. מי שנמצא במסלול ריבית משתנה ורוצה יציבות, או להפך – מי שנמצא במסלול קבוע וריביות השוק ירדו – עשוי להרוויח ממעבר. הכלל הפשוט: אם עברו יותר משלוש שנים מאז לקחתם את המשכנתא ולא בדקתם מחדש, שווה לשבת עם יועץ ולבחון את התמונה הכוללת.
- ירידה בריביות השוק ביחס לריבית שלכם
- שינוי משמעותי בהכנסה – עלייה או ירידה
- החזר חודשי שעולה על שליש מהכנסה פנויה
- יותר משלוש שנים ללא בחינה מחדש של התנאים
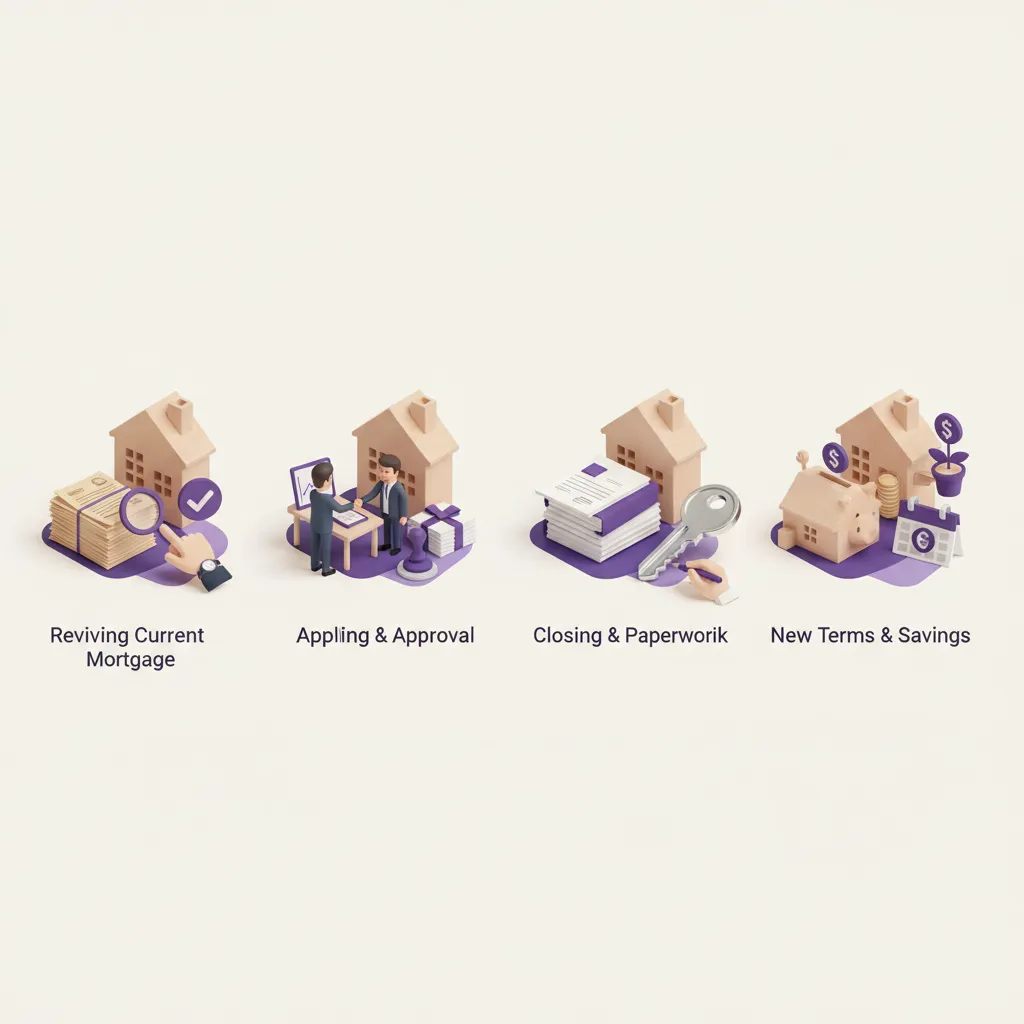
איך התהליך עובד בפועל – שלב אחר שלב
התהליך מתחיל בהבנת המצב הנוכחי. לפני שפונים לאף בנק, יש לאסוף את נתוני המשכנתא הקיימת: יתרת הקרן, הריבית הנוכחית, מסלולי ההלוואה, ותאריך הסיום. רוב הבנקים יספקו לכם דף סיכום על פי בקשה. עם הנתונים הללו ביד, ניתן לחשב את עלות ההחזרה המוקדמת ולהבין אם שינוי אכן כדאי.
השלב השני הוא קבלת הצעות מבנקים שונים. חשוב לדעת: ניתן לבצע את התהליך באותו בנק שבו קיימת המשכנתא – מה שנקרא מחזור פנימי – אבל מומלץ תמיד לבדוק גם בנקים נוספים. התחרות בין הבנקים לטובתכם, ולעיתים בנק אחר יציע תנאים טובים יותר רק כדי למשוך לקוח חדש. שמעון גז, יועץ משכנתאות עם ניסיון רב בתחום, עובד עם כלל הבנקים ומתאים לכל לקוח את הבנק שמציע את התנאים הטובים ביותר עבורו.
לאחר קבלת ההצעות, מגיע שלב ההשוואה. אל תסתכלו רק על הריבית – השוו את העלות הכוללת של ההלוואה, כולל עמלות פתיחה, עמלת פירעון מוקדם, ועלויות נלוות. לאחר בחירת ההצעה הטובה ביותר, מגישים בקשה רשמית עם המסמכים הנדרשים, הבנק מבצע הערכת שמאי (במקרים מסוימים), ולאחר אישור – חותמים על הסכם חדש.
שלב 1: איסוף נתוני המשכנתא הקיימת – בקשת דף סיכום מהבנק הנוכחי.
שלב 2: חישוב עמלת פירעון מוקדם – הבנת העלות הנוספת.
שלב 3: קבלת הצעות מכמה בנקים – לפחות שניים-שלושה.
שלב 4: השוואת עלות כוללת – לא רק ריבית, אלא סך כל ההוצאות.
שלב 5: הגשת בקשה וחתימה – עם המסמכים הנדרשים.
טיפים מעשיים לחיסכון מקסימלי
הטיפ הראשון והחשוב ביותר: אל תמחזרו לבד. נשמע פשוט, אבל רבים נכנסים לתהליך בלי להבין את מכלול ההשלכות ומסיימים עם עסקה שנראית טובה על הנייר אך פחות כדאית בפועל. יועץ משכנתאות בלתי תלוי – כזה שאינו שייך לאף בנק – יכול לזהות הזדמנויות שאתם לא רואים ולמנוע טעויות שעולות ביוקר. לפרטים על ליווי מקצועי, ראו את שירות המשכנתא לדירה ראשונה של שמעון גז.
הטיפ השני הוא תזמון נכון. ריביות השוק נוטות לנוע, ולעיתים ההפרש בין ריבית השיא לריבית השפל יכול להיות משמעותי מאוד לאורך תקופת ההלוואה. כדאי לעקוב אחר מגמות הריבית ולא להמתין לנקודת השפל המושלמת – לעיתים מחכים יותר מדי וחוטאים לחיסכון שיכלו לממש.
הטיפ השלישי: שקלו שילוב מסלולים. במקום להמר על מסלול אחד, שילוב של ריבית קבועה עם ריבית משתנה יכול לספק גם יציבות וגם גמישות. אין פתרון אחד שמתאים לכולם – התמהיל הנכון תלוי בגיל, בהכנסה, בתכניות העתידיות, ובנכונות לסיכון. מי שמתכנן לרכוש דירה שנייה להשקעה צריך לקחת בחשבון גם את ההשפעה על המשכנתא הקיימת.
טיפ נוסף שנוטים להתעלם ממנו: בדקו אם יש לכם עמלות שניתן לחסוך. לדוגמה, עמלת אי-הודעה מוקדמת בגובה 0.1% מהסכום היא עמלה קטנה שניתן לחסוך בקלות על ידי הודעה מוקדמת לבנק. פרטים כאלה הם בדיוק המקום שבו יועץ מנוסה עושה את ההבדל.
טעויות נפוצות במחזור משכנתא ואיך להימנע מהן
הטעות הנפוצה ביותר בתהליך מחזור משכנתא היא התמקדות בריבית בלבד, תוך התעלמות מהעלות הכוללת. עמלת פירעון מוקדם, עמלות פתיחת תיק, הערכת שמאי, ועלויות ביטוח מחדש – כל אלה מצטרפים לסכום שיכול לבטל את החיסכון הצפוי. לפני שמחליטים, יש לחשב את נקודת האיזון: כמה חודשים ייקח לחיסכון החודשי לכסות את עלויות המחזור.
טעות שנייה נפוצה: ביצוע מחזור משכנתא בלי להשוות בין בנקים. יש לקוחות שמסתפקים בהצעה הראשונה שקיבלו מהבנק הנוכחי, מבלי לדעת שבנק אחר היה מציע תנאים טובים יותר. כפי שצוין – ניתן לבצע את התהליך גם בבנק אחר, ולעיתים זה בדיוק הצעד שמכפיל את החיסכון.
טעות שלישית: מחזור בזמן לא נכון. כשמדובר במשכנתא צמודת מדד, ביצוע מחזור בתקופה של אינפלציה גבוהה עלול לייצר חבות מוגדלת. גם מחזור של משכנתא שנלקחה ב-2021, כשהריביות היו נמוכות היסטורית, עשוי להיות לא כדאי אם הריביות הנוכחיות גבוהות יותר. הזמן הנכון הוא שיקול קריטי, ולא מדובר תמיד בהחלטה אינטואיטיבית.
טעות רביעית ואחרונה: התעלמות ממסלולי הלוואה חלופיים. מחזור משכנתא הוא הזדמנות לא רק לשנות ריבית, אלא לבנות מחדש את כל מבנה ההלוואה. מי שמחפש מימון מסחרי, למשל, יכול לבדוק גם את משכנתא לנכס מסחרי כחלופה שעשויה להתאים טוב יותר לצרכיו.
כמה אפשר לחסוך בפועל – דוגמה מספרית
כדי להבין את הפוטנציאל של מחזור משכנתא, כדאי לבחון דוגמה קונקרטית. משכנתא של 1.2 מיליון שקל שנלקחה ב-2023 בריבית קבועה של 5.5% ל-25 שנה תניב החזר חודשי של כ-7,360 שקלים. אם ריביות השוק ירדו ל-4.2%, אותה הלוואה בתנאים חדשים תוביל להחזר של כ-6,530 שקלים בחודש – חיסכון של כ-830 שקלים בחודש, ולאורך 20 שנה הנותרות מדובר בחיסכון כולל של מעל 190,000 שקלים. גם לאחר ניכוי עמלות המחזור, שעשויות להגיע לעשרות אלפי שקלים, מדובר ברווח נטו משמעותי מאוד.
נקודת האיזון – Break-Even Point – היא המדד הפרקטי ביותר להחלטה. אם עלויות המחזור הכוללות עומדות על 30,000 שקלים, והחיסכון החודשי הוא 830 שקלים, נקודת האיזון תגיע לאחר כ-36 חודשים. כל חודש מעבר לכך הוא רווח טהור. ככלל, נקודת איזון של עד שלוש שנים נחשבת לכדאית ברוב המקרים – ומעידה שהמחזור הוא צעד נכון.
שאלות נפוצות
סיכום – מתי פועלים ומה עושים?
מחזור משכנתא הוא אחד הכלים הפיננסיים החזקים ביותר שעומדים לרשות בעלי דירות – אבל כמו כל כלי חזק, הוא דורש שימוש נכון. הבדיקה הנכונה כוללת ניתוח של התנאים הקיימים, השוואת הצעות ממספר בנקים, חישוב מדויק של עלויות מול חיסכון, ותזמון שמתאים למצב השוק ולמצבכם האישי.
הנקודות המרכזיות שכדאי לזכור: אין הגבלה על מספר הפעמים שניתן לבצע מחזור, ניתן לעשות זאת גם בבנק הנוכחי וגם בבנק אחר, ועמלות קטנות כמו עמלת אי-הודעה מוקדמת ניתן לחסוך בקלות עם הכנה נכונה. ההחזר החודשי המומלץ הוא עד שליש מהכנסה פנויה – אם אתם מעל לרף הזה, הגיע הזמן לפעול.
הצעד הראשון הוא לא לחכות. שוק הריביות משתנה, ומי שמתעכב מפספס חיסכון שנמדד לעיתים באלפי שקלים בשנה. פנו ליועץ משכנתאות בלתי תלוי, קבלו ניתוח מקצועי של המצב, ותקבלו החלטה מבוססת – לא אינטואיטיבית.
רעיונות ליישום מיידי:
- בדיקת יתרת הקרן – בקשו מהבנק דף סיכום עדכני של המשכנתא, כבר השבוע.
- חישוב נקודת האיזון – חלקו את עלויות המחזור הצפויות בחיסכון החודשי הצפוי, וקבלו את מספר החודשים להחזר ההשקעה.
- פנייה ליועץ בלתי תלוי – קבלו ניתוח ראשוני שמשווה את תנאיכם לשוק הנוכחי, לפני שמחליטים על כיוון.